Colaboración | Qué hace indefendible un dictamen pericial
Un dictamen pericial no se gana en la audiencia: se gana antes, en cómo se levantó la evidencia. El perito Ricardo Peña explica los tres pilares que lo sostienen y cinco señales de que no es solo un error contable.
Ricardo Peña comparte con los lectores de Educación y Negocios lo que ha aprendido en sus años frente a jueces, abogados y expedientes.
Un dictamen pericial no se vuelve sólido en la audiencia. Se vuelve sólido mucho antes, en cómo se levantó la evidencia.
En mis años como perito contable-financiero he visto que la diferencia entre un dictamen que resiste el contrainterrogatorio y uno que se derrumba casi nunca está en la conclusión. Está en el camino para llegar a ella: la trazabilidad de cada cifra, la cadena de custodia de los documentos y la claridad para explicarle al juez por qué esa cifra significa lo que significa.
La primera pregunta no es qué probar
Cuando un abogado me consulta para un peritaje, la primera pregunta no es "¿qué se necesita probar?". Es "¿qué evidencia existe y cómo se ha resguardado hasta ahora?". Ahí empieza realmente el trabajo del perito.
Un dictamen se vuelve indefendible cuando falla alguno de estos tres pilares:
- Trazabilidad. Cada cifra del dictamen debe poder rastrearse hasta su documento fuente. Si una cantidad no tiene origen verificable, la contraparte la va a atacar primero.
- Cadena de custodia. Quién obtuvo el documento, cuándo, de dónde y cómo se conservó. Un archivo sin ese registro pierde peso aunque su contenido sea correcto.
- Claridad. El juez no es contador. Si el perito no puede explicar en lenguaje llano por qué una cifra importa, la conclusión no convence, por técnica que sea.
Antes del dictamen: reconocer el patrón
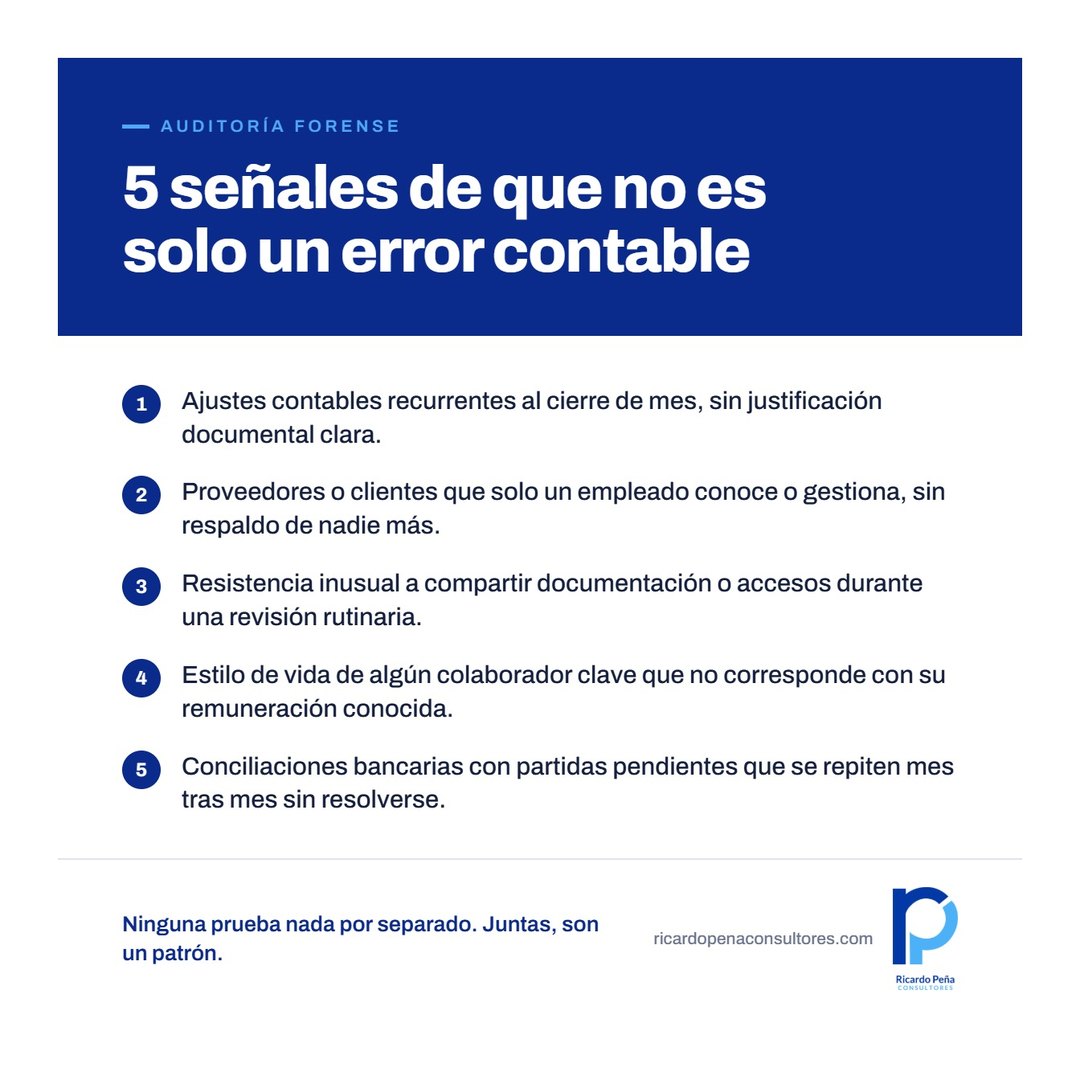
Muchos casos llegan al perito cuando la empresa ya sospecha, pero la evidencia empezó a generarse meses antes. Estas son cinco señales de que no se trata solo de un error contable:
- Ajustes contables recurrentes al cierre de mes, sin justificación documental clara.
- Proveedores o clientes que solo un empleado conoce o gestiona, sin respaldo de nadie más.
- Resistencia inusual a compartir documentación o accesos durante una revisión rutinaria.
- Estilo de vida de algún colaborador clave que no corresponde con su remuneración conocida.
- Conciliaciones bancarias con partidas pendientes que se repiten mes tras mes sin resolverse.
Ninguna prueba nada por separado. Juntas, son un patrón. Y si ese patrón se documenta bien desde el primer día, con resguardo y trazabilidad, el dictamen que venga después tendrá con qué sostenerse.
Pregunta abierta
Colegas y abogados litigantes: ¿qué es lo primero que revisan al evaluar si un dictamen pericial va a sostenerse en juicio? Los leo en los comentarios y en redes.
Ricardo Peña es perito contable-financiero y director de Ricardo Peña Consultores (ricardopenaconsultores.com). Las opiniones expresadas en esta colaboración son responsabilidad de su autor.
Preguntas frecuentes
¿Qué hace sólido un dictamen pericial contable?
La trazabilidad de cada cifra hasta su documento fuente, una cadena de custodia documentada y una explicación clara para el juez.
¿Cuáles son señales de fraude y no de simple error contable?
Ajustes recurrentes sin soporte, proveedores que solo un empleado gestiona, resistencia a compartir información, estilo de vida no acorde al sueldo y partidas de conciliación que se repiten mes a mes.
Fuentes
Publicado el 4 de octubre de 2026.